仕訳入力担当者のための消費税「課否判定」徹底理解講座全8本
ID・パスワードをお持ちでない方
視聴には年間定額で450講座以上のWebセミナーが見放題の「Webセミナー定額プラン」がおすすめです。
※単品購入(視聴期限3週間)はこちらから。一部、定額プラン限定(単品販売のない)講座もございます。
テキストがあります
(20260930_テキスト.pdf / 954.8KB)
テキストは 【テキストダウンロード】 ボタンからダウンロードいただけます。
説明文の下の動画のサムネイルをクリックして視聴してください。
「仕訳入力担当者のための消費税「課否判定」徹底理解講座」
講師:税理士 遠藤奈美
収録日:2026年9月30日
消費税の課否判定は決算時に初めて行うものではなく、日々の会計入力の段階で行う必要があります。売上について、課税・非課税・免税・不課税を区分して把握する必要があります。非課税・免税・不課税は消費税を預からないという点では同じですが、仕入税額控除の計算に際し、非課税・免税・不課税の区分を間違えると税額が誤って計算されてしまいます。一つの仕訳の区分も間違えられません。消費税計算において、課税・非課税・免税・不課税の区分は非常に重要です。
☆この講座独自の「4要件判定カード」、税区分に迷ったときはこれにそって上から順に考える!
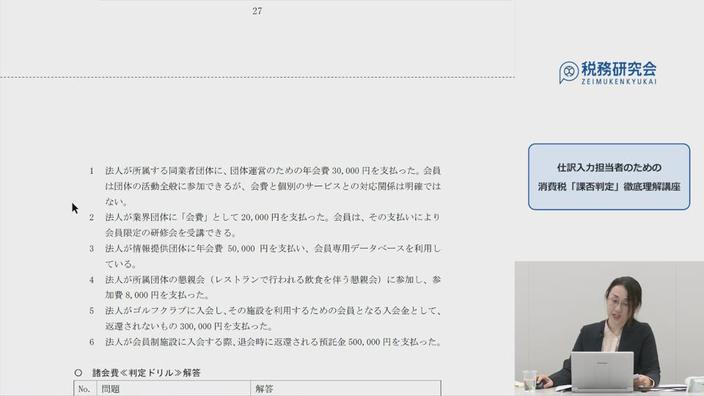
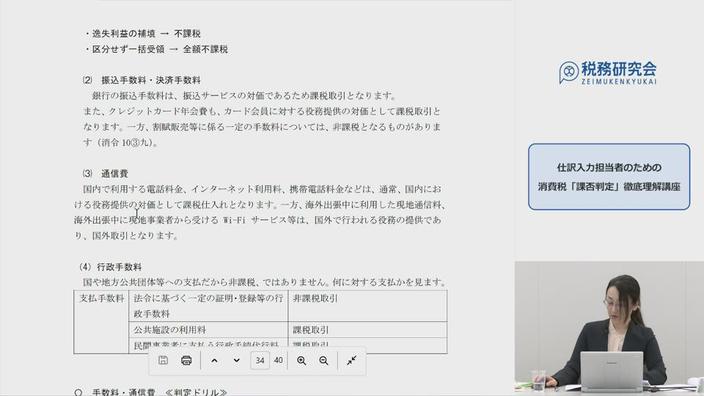
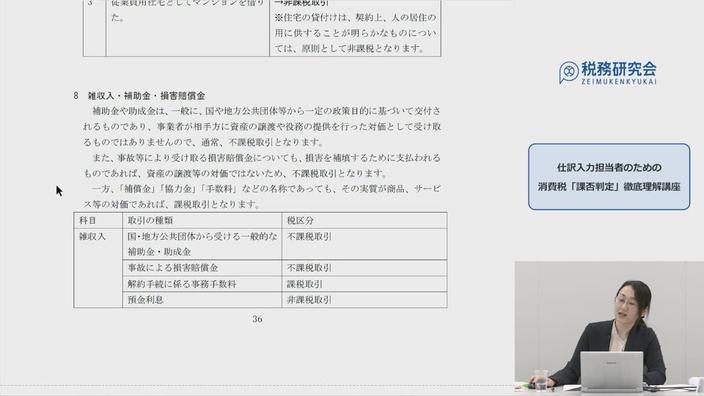
☆勘定科目が同じでも中身によって税区分が異なる!取引の中身を見る必要あり
◆収録内容・チャプター
Chapter1(13:13)
はじめに
Ⅰ 消費税の基本的なしくみ
1 消費税の課税の対象
2 納付税額の計算の流れ(原則的な計算)
3 会計入力と税区分判定
4 仕入税額控除とインボイス制度の関係
Chapter2(13:52)
Ⅱ 課否判定の基本
1 課税対象となる取引(4要件)
2 「国内取引」
3 「事業者が事業として行う取引」
4 「対価を得て行う取引」
Chapter3(14:12)
5 「資産の譲渡及び貸付け並びに役務の提供」
6 4要件≪判定ドリル≫
Chapter4(36:06)
7 非課税取引
8 非課税取引≪判定ドリル≫
Chapter5(11:56)
9 免税取引
10 免税取引≪判定ドリル≫
Chapter6(21:38)
Ⅲ 同じ勘定科目でも税区分が異なる取引
1 諸会費
2 交際費・会議費
Chapter7(18:15)
3 旅費交通費
4 手数料・通信費
5 地代家賃
Chapter8(22:19)
6 固定資産・修繕費
7 福利厚生費
8 雑収入・補助金・損害賠償金
おわりに
 0